
Pourquoi agir dès aujourd'hui ?
Préparer votre retraite n'est plus une option. C'est une décision qui se construit progressivement.
La retraite est souvent perçue comme un sujet lointain. Pourtant, les choix effectués aujourd'hui auront un impact direct sur votre niveau de vie de demain. Plus vous commencez tôt, plus vous disposez de temps pour constituer un capital, profiter des intérêts composés et réduire l'effort d'épargne nécessaire.
Anticipez un système en constante évolution
L'âge de départ, la durée de cotisation et les règles de calcul évoluent régulièrement. Attendre la dernière minute, c'est subir ces changements plutôt que les anticiper.
Préservez votre niveau de vie
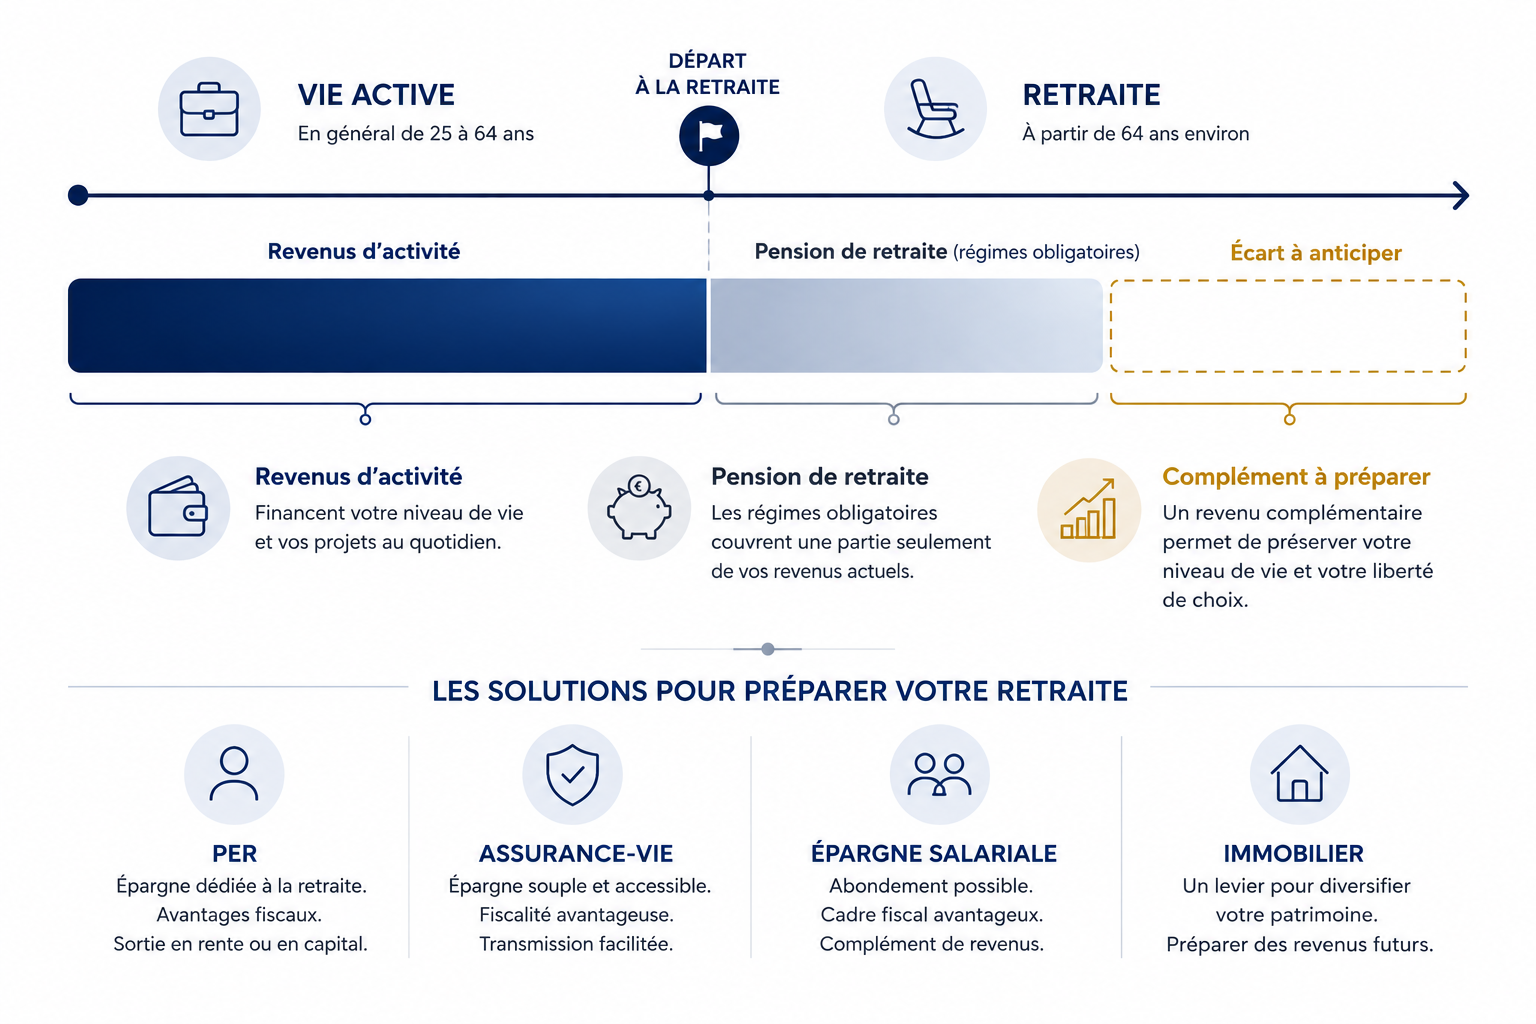
Pour beaucoup d'actifs, la pension de retraite est inférieure aux revenus perçus pendant la vie professionnelle. Préparer un complément de revenus permet de conserver davantage de liberté et de sérénité.
Donnez du temps à votre épargne
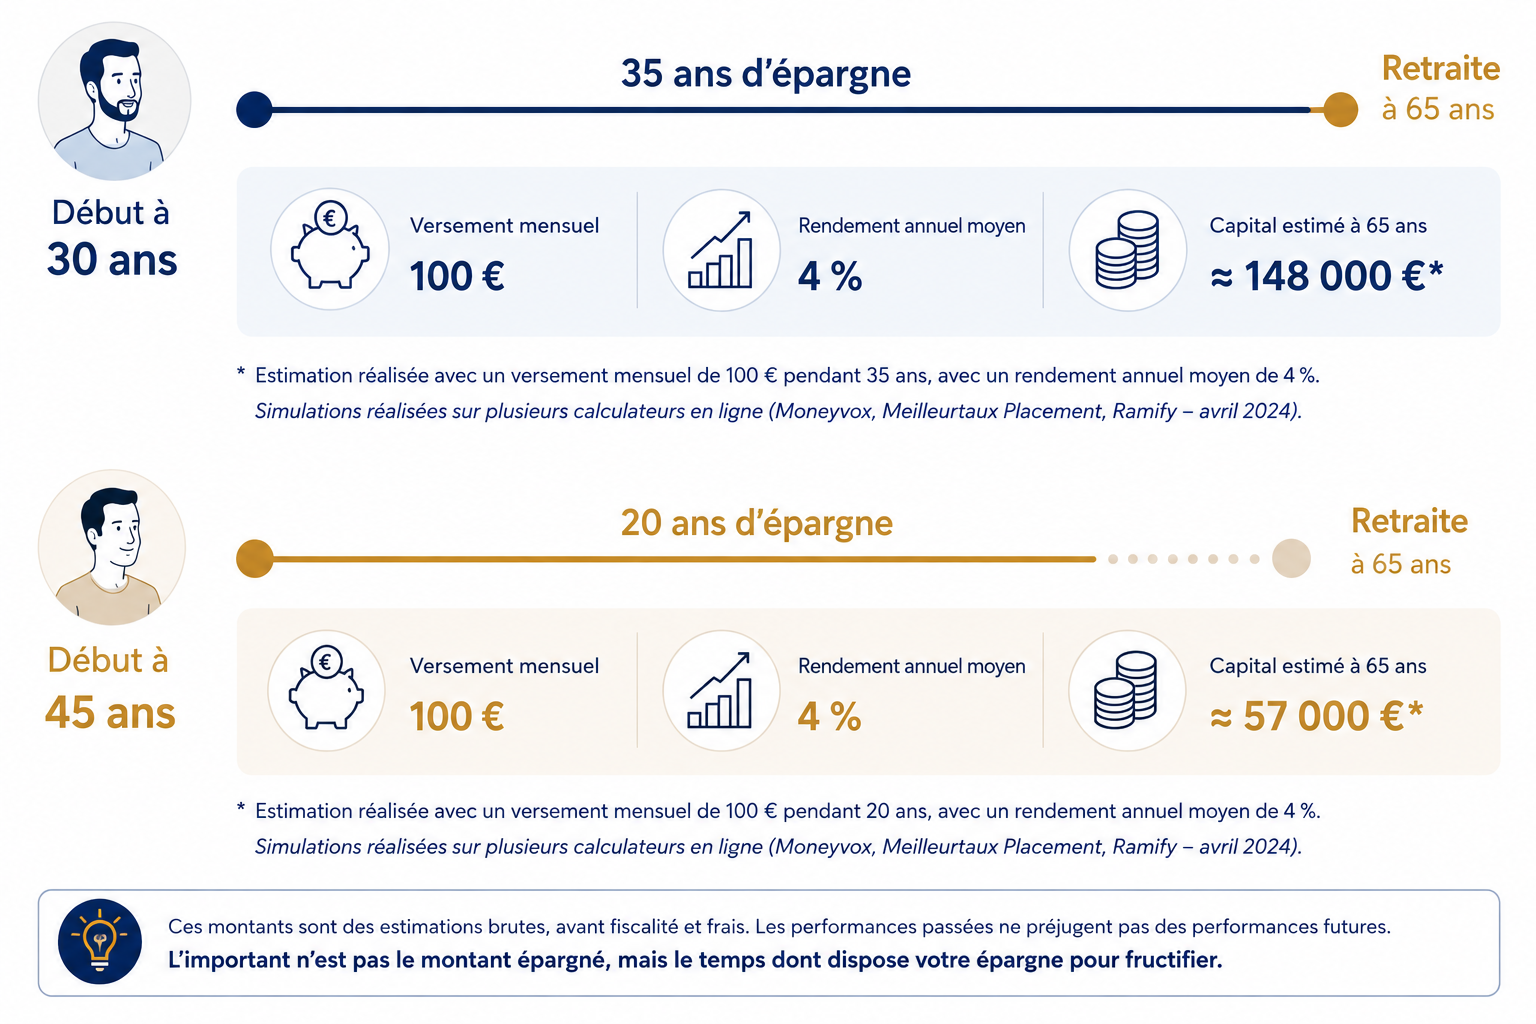
Le temps est votre meilleur allié. Même des versements modestes, réalisés régulièrement pendant plusieurs années, peuvent produire des résultats significatifs grâce à la capitalisation.
Profitez des dispositifs existants
PER, assurance-vie ou épargne salariale offrent chacun des avantages spécifiques selon votre situation. Encore faut-il savoir lesquels sont réellement adaptés à vos objectifs.
Transformez une inquiétude en plan d'action
La meilleure façon de réduire les incertitudes est de connaître votre future retraite, d'évaluer vos besoins et de mettre en place une stratégie progressive, réaliste et adaptée à votre situation.
Les principaux leviers pour préparer votre retraite

ASSURANCE-VIE
Une solution souple pour préparer l’avenir
Disponible, évolutive et adaptée au long terme, l’assurance-vie permet de faire fructifier votre épargne tout en préparant votre retraite. Elle offre également des avantages en matière de transmission de patrimoine.
PLAN ÉPARGNE RETRAITE (PER)
Préparez votre retraite et soignez votre fiscalité
Le PER permet de constituer progressivement un capital ou un complément de revenus pour votre retraite. Selon votre situation, il peut également offrir des avantages fiscaux significatifs pendant votre vie active.
ÉPARGNE SALARIALE
Votre rémunération devient votre future épargne
PEE, PER collectif, intéressement ou abondement permettent aux salariés comme aux dirigeants éligibles de constituer une épargne dans des conditions souvent plus avantageuses qu’une augmentation de salaire classique.
FAIRE MON BILAN RETRAITE
Faites le point avant de prendre vos décisions
Quel sera le montant de votre retraite ? Quand pourrez-vous partir ? Quel effort d’épargne prévoir ? Un bilan retraite permet de répondre à ces questions et de construire une stratégie adaptée à votre situation.
Les trois points à vérifier
1. Connaissez-vous le montant de votre future retraite ?
Beaucoup d'actifs ignorent le montant qu'ils percevront une fois à la retraite. Pourtant, quelques minutes suffisent aujourd'hui pour consulter vos droits acquis, estimer vos futures pensions et détecter d'éventuelles anomalies dans votre carrière. Cette première étape est indispensable avant toute décision.
2. Quel niveau de vie souhaitez-vous conserver ?
Souhaitez-vous simplement couvrir vos dépenses essentielles ou continuer à voyager, aider vos enfants, profiter de vos loisirs ou transmettre un patrimoine ? Définir vos objectifs permet d'estimer le complément de revenus dont vous aurez réellement besoin à la retraite.
3. Disposez-vous déjà de solutions d'épargne adaptées ?
PER, assurance-vie, épargne salariale, immobilier... Beaucoup de personnes possèdent déjà des solutions sans savoir si elles sont suffisantes, bien réparties ou adaptées à leurs objectifs. Faire le point permet souvent d'identifier des opportunités d'optimisation ou des lacunes à corriger.
Votre retraite mérite mieux que des approximations.
Ce qu'il faut savoir
POURQUOI PRÉPARER SA RETRAITE ?

À la retraite, les revenus diminuent souvent tandis que certaines dépenses demeurent. Anticiper cet écart permet de préserver votre niveau de vie et votre liberté de choix.
Faire son bilan retraite
La meilleure stratégie retraite commence toujours par un diagnostic.
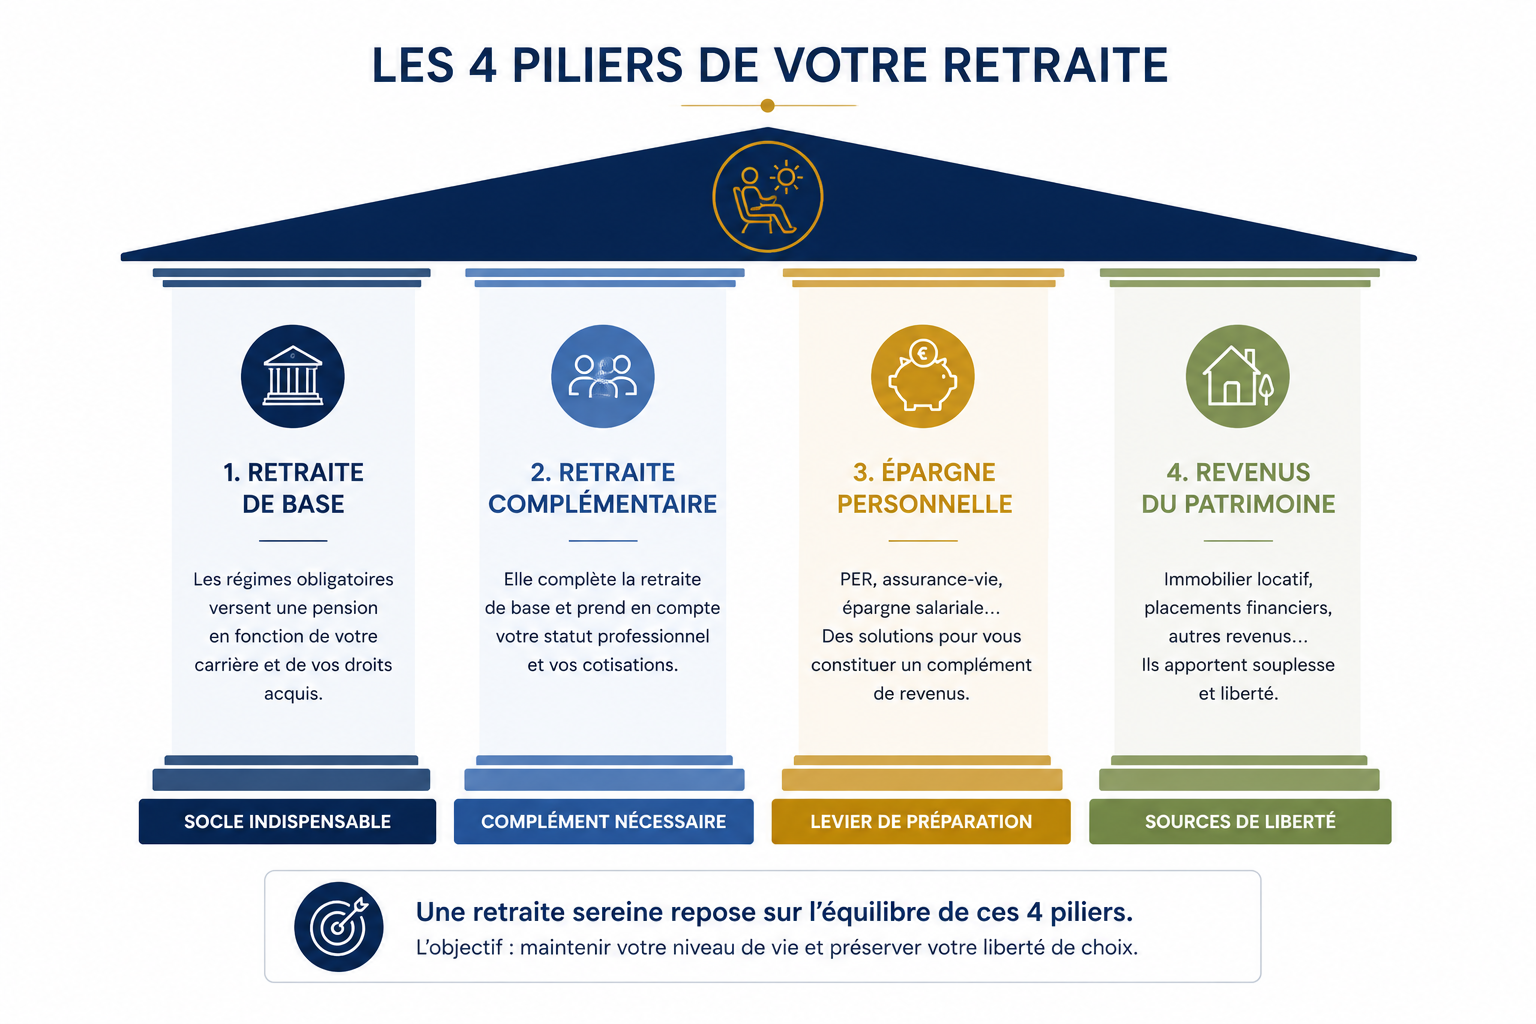
Deux personnes du même âge, exerçant la même profession et percevant un revenu comparable peuvent partir à la retraite avec des pensions très différentes. Carrière incomplète, changement de statut, périodes de chômage, activité indépendante, rachats de trimestres, fiscalité, dispositifs déjà détenus... chaque parcours est unique.
Avant de mettre en place une solution, il est donc essentiel de comprendre votre situation actuelle et d'identifier vos véritables besoins.
Un bilan retraite permet notamment de :
✔ Estimer vos futures pensions selon différents âges de départ.
✔ Vérifier votre relevé de carrière et détecter d'éventuelles anomalies ou périodes manquantes.
✔ Évaluer le niveau de vie que vous souhaitez conserver afin d'estimer le complément de revenus à constituer.
✔ Mesurer l'effort d'épargne nécessaire en fonction de votre âge, de votre horizon de placement et de vos objectifs.
✔ Choisir les solutions les plus adaptées à votre statut, votre fiscalité et votre patrimoine.
5 idées reçues qui peuvent vous coûter cher
Beaucoup de décisions sont prises sur la base d'idées approximatives ou d'informations incomplètes.
Voici les erreurs que nous rencontrons le plus souvent :
❌ « J'ai encore le temps de préparer ma retraite. »
Le temps est votre meilleur allié. Commencer quelques années plus tôt permet souvent d'épargner moins chaque mois pour obtenir un résultat comparable. À l'inverse, attendre oblige généralement à fournir un effort financier beaucoup plus important.
❌ « Ma retraite représentera presque mon dernier salaire. »
Dans la plupart des situations, les régimes obligatoires ne permettent pas de maintenir le même niveau de vie. L'écart dépend de votre carrière, de votre statut professionnel et de vos revenus, mais il est souvent significatif.
❌ « Le PER est uniquement intéressant pour réduire mes impôts. »
L'avantage fiscal est réel, mais ce n'est pas son seul intérêt. Le PER est avant tout un outil destiné à constituer progressivement un complément de revenus pour la retraite.
❌ « L'assurance-vie ne sert qu'à transmettre son patrimoine. »
L'assurance-vie est également un excellent outil pour préparer sa retraite. Elle permet de se constituer une épargne disponible, de générer des revenus complémentaires et d'offrir une grande souplesse d'utilisation.
❌ « Je verrai cela quelques années avant de partir. »
Préparer sa retraite ne consiste pas seulement à choisir un placement. Il faut également vérifier ses droits, estimer ses futurs revenus, identifier les éventuels écarts et construire une stratégie adaptée à ses objectifs.
Comment nous vous accompagnons
Anticiper et préparer votre retraite n'est pas une option.
Notre accompagnement consiste à construire une stratégie cohérente, à l'adapter lorsque cela est nécessaire et à vous permettre d'avancer avec une vision claire de votre avenir.

Comprendre votre situation
Nous analysons votre carrière, votre statut, vos droits à la retraite, vos dispositifs existants et vos objectifs afin d'établir un diagnostic précis de votre situation.

Définir une stratégie adaptée
Nous déterminons avec vous les solutions les plus pertinentes selon votre âge, votre horizon de placement, votre fiscalité, votre capacité d'épargne et le niveau de vie que vous souhaitez conserver à la retraite.

Mettre en place les bonnes solutions
PER, assurance-vie, épargne salariale ou combinaison de plusieurs dispositifs : nous vous expliquons les avantages et les limites de chaque solution afin que votre décision soit pleinement éclairée.

Vous accompagner dans la durée
Votre stratégie retraite mérite d'être suivie régulièrement. Nous faisons évoluer vos solutions en fonction de votre parcours professionnel, des évolutions réglementaires et de vos nouveaux projets.
Chaque situation est différente. Votre stratégie retraite doit l'être aussi.
Salarié, indépendant, dirigeant ou profession libérale : votre statut, votre carrière et vos objectifs influencent directement les solutions à privilégier. Ensemble, construisons une stratégie cohérente, adaptée à votre situation et à votre avenir.
Comment choisir la solution adaptée
L'IMPACT DU TEMPS SUR VOTRE ÉPARGNE RETRAITE
Même effort d'épargne, des résultats très différents
Témoignages Clients
"Je pensais qu'une mutuelle était forcément chère et que je n'en avais pas vraiment besoin. J'ai finalement trouvé une solution adaptée à mon budget et surtout compris comment tout cela fonctionnait."
Emma, 22 ans – Étudiante en Master
« Je reportais cette question depuis des mois. J'avais peur de faire le mauvais choix. J'ai enfin compris ce qui était réellement utile pour moi et ce qui ne l'était pas. »
Marie, 58 ans
« Je pensais devoir conserver ma mutuelle d'entreprise. L'étude réalisée m'a permis de comparer plusieurs solutions et de prendre ma décision en toute connaissance de cause. »
Alain, 63 ans
« Nous voulions protéger notre budget sans sacrifier notre couverture santé. Les explications étaient claires et les démarches ont été prises en charge du début à la fin. »
Chantal et Philippe, retraités
« J'avais regardé plusieurs comparateurs sur internet sans réussir à me décider. L'accompagnement personnalisé m'a permis d'y voir beaucoup plus clair. »
Sophie, 57 ans
Questions Fréquemment Posées
À quel âge faut-il commencer à préparer sa retraite ?
Comment connaître le montant de ma future retraite ?
Le portail officiel Info-Retraite permet de consulter gratuitement votre relevé de carrière, vos droits acquis et d’obtenir une estimation de votre future pension selon différents âges de départ. Il est recommandé de vérifier régulièrement ces informations afin de détecter d’éventuelles anomalies ou périodes manquantes avant votre départ en retraite.
Le Plan Épargne Retraite (PER) est-il intéressant pour tout le monde ?
Non. Le PER constitue un excellent outil dans de nombreuses situations, notamment pour les personnes fortement imposées ou souhaitant préparer des revenus complémentaires. En revanche, selon votre fiscalité, votre âge ou votre besoin de disponibilité, une assurance-vie ou une autre solution peut parfois être plus adaptée. Le choix dépend toujours de votre situation personnelle.
Assurance-vie ou PER : faut-il choisir ?
Peut-on récupérer l'argent placé sur un PER avant la retraite ?
Combien faut-il épargner chaque mois pour préparer sa retraite ?
Il n’existe pas de montant universel. Tout dépend de votre âge, de vos revenus, de vos objectifs et du niveau de vie que vous souhaitez conserver à la retraite. L’essentiel est de commencer avec un montant compatible avec votre budget et de l’ajuster progressivement au fil des années. La régularité est souvent plus importante que le montant des premiers versements.
Un bilan retraite est-il vraiment utile ?
Faut-il attendre d'être proche de la retraite pour agir ?
Articles liés
Mutuelle étudiant : est-ce vraiment utile quand on ne va jamais chez le médecin ?
Beaucoup d'étudiants pensent pouvoir se passer de mutuelle. Pourtant, certaines dépenses imprévues...
Read More
Mutuelle senior : quelles garanties deviennent vraiment importantes après 60 ans ?
Hospitalisation, optique, dentaire, audition, assistance... Toutes les garanties ne se valent pas....
Read More
Mutuelle d’entreprise et retraite : faut-il la conserver ou en changer ?
Vous approchez de la retraite et vous vous demandez si conserver votre...
Read More
Mutuelle EHPAD : quelles garanties sont vraiment utiles ?
Optique, dentaire, aides auditives, hospitalisation, assistance... Découvrez les garanties qui conservent toute...
Read MoreÉtudes à l’étranger : quelle couverture santé prévoir ?
Erasmus, année de césure, stage ou séjour à l'étranger : votre couverture...
Read More
7 erreurs fréquentes lors du choix d’une mutuelle senior
Les erreurs les plus courantes peuvent coûter cher sur le long terme....
Read More
Portabilité, loi Évin et retraite : ce qu’il faut savoir avant de quitter son entreprise
De nombreux futurs retraités ignorent les options dont ils disposent au moment...
Read More