
Pourquoi agir maintenant ?
Transformez une dépense en véritable levier pour votre entreprise
Dans un contexte où les dirigeants doivent à la fois maîtriser leurs charges et conserver leurs meilleurs collaborateurs, l’épargne salariale offre une autre manière de partager la valeur créée par l’entreprise.
Mieux rémunérer sans passer uniquement par le salaire
L’intéressement, la participation et l’abondement permettent de verser un complément aux salariés dans un cadre fiscal et social favorable, sous réserve du respect des règles et plafonds applicables.
L’entreprise peut ainsi consacrer davantage de son effort financier à ses collaborateurs plutôt qu’aux charges attachées à une augmentation classique.
Attirer, motiver et fidéliser vos collaborateurs
Un dispositif d’épargne salariale associe les équipes aux résultats ou à la performance de l’entreprise. Il valorise leur contribution, renforce leur engagement et constitue un avantage différenciant lors des recrutements.
Il peut aussi contribuer à financer leurs projets à moyen terme avec le PEE ou à préparer leur retraite avec le PER collectif.
Bénéficier d’avantages fiscaux et sociaux
Les sommes versées dans le cadre de l’épargne salariale peuvent bénéficier d’exonérations de cotisations sociales et être déductibles du bénéfice imposable de l’entreprise, dans les conditions prévues par la réglementation.
Le forfait social n’est notamment pas dû sur l’intéressement dans les entreprises de moins de 250 salariés. Des exonérations spécifiques existent également pour la participation et l’abondement dans les entreprises de moins de 50 salariés.
Profitez vous aussi du dispositif
Dans une entreprise employant au moins un salarié et moins de 250 salariés, le dirigeant peut, sous certaines conditions, bénéficier du PEE et du PER collectif. Son conjoint collaborateur ou associé peut également y avoir accès.
L’épargne salariale peut donc servir à la fois la politique sociale de l’entreprise et la stratégie patrimoniale du dirigeant.
Les trois points à vérifier
1. Que souhaitez-vous vraiment obtenir ?
Cherchez-vous principalement à fidéliser vos salariés, récompenser une performance collective, partager une partie des bénéfices, préparer leur retraite ou renforcer votre attractivité lors des recrutements ? L’objectif détermine le choix entre intéressement, participation, abondement et prime de partage de la valeur.
2. Quel plan correspond à l’horizon recherché ?
Le PEE permet de constituer une épargne généralement disponible après cinq ans, avec plusieurs cas de déblocage anticipé. Le PER collectif répond à un objectif de plus long terme : préparer la retraite, tout en prévoyant certains cas de sortie anticipée, notamment pour l’acquisition de la résidence principale.
3. Quel budget consacrer au dispositif?
Vous restez maître des règles définies dans le respect de la réglementation : formule d’intéressement, niveau d’abondement, critères de répartition et périodicité des versements. L’objectif est de créer un avantage attractif pour les salariés sans fragiliser l’équilibre financier de l’entreprise.
Pourriez-vous mieux récompenser vos salariés à budget maîtrisé ?
Ce qu'il faut savoir
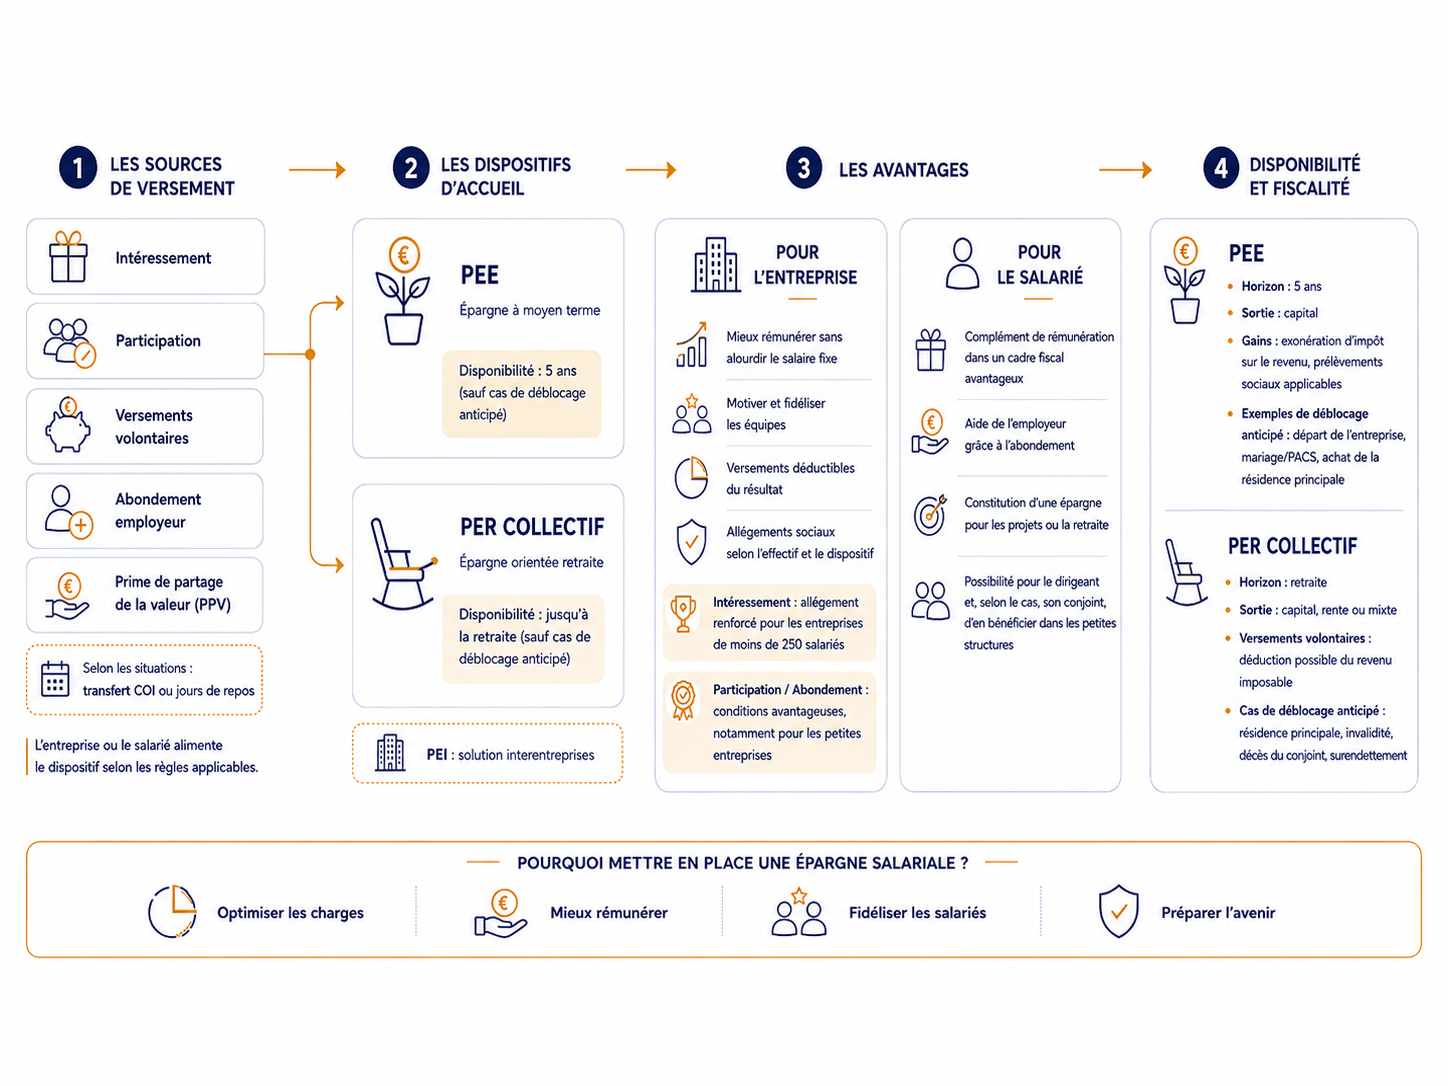
L'épargne salariale en un coup d'oeil

Sources de versement, dispositifs d'accueil et avantages pour l'entreprise et les salariés
Augmenter les salaires ou mettre en place un épargne salariale ?
Une augmentation de salaire améliore immédiatement la rémunération du collaborateur, mais elle accroît durablement la masse salariale et les charges fixes de l’entreprise.
L’épargne salariale répond à une logique différente. Elle permet d’attribuer un complément de rémunération collectif, éventuellement lié aux résultats ou à la performance, dans un cadre fiscal et social avantageux lorsque les conditions légales sont respectées.
L’augmentation de salaire
Elle offre au salarié un revenu immédiatement disponible et régulier. En contrepartie, elle engage durablement l’entreprise et augmente le coût récurrent de la rémunération.
L’épargne salariale
Elle permet de récompenser les équipes, de les associer à la réussite de l’entreprise et de les aider à constituer une épargne grâce à l’intéressement, à la participation ou à l’abondement.
Les sommes placées sur un PEE ou un PER collectif peuvent également bénéficier d’un traitement fiscal favorable pour le salarié, dans les limites et conditions prévues par la réglementation.
Deux leviers complémentaires
L’épargne salariale n’a pas vocation à remplacer le salaire. Elle complète la politique de rémunération en apportant davantage de souplesse à l’entreprise et un avantage supplémentaire aux collaborateurs.
Le bon équilibre consiste à rémunérer justement le travail tout en partageant efficacement la valeur créée par l’entreprise.
Récompenser une équipe sans supporter le coût d’une augmentation équivalente
LE CONTEXTE
Christophe emploie 14 salariés dans une entreprise où le recrutement et la fidélisation sont difficiles.
Il souhaite consacrer une enveloppe annuelle à ses équipes, mais une augmentation générale et permanente des salaires alourdirait durablement sa masse salariale et ses charges fixes.
LA STRATÉGIE ENVISAGÉE
L’entreprise met en place un accord d’intéressement lié à des objectifs collectifs, ainsi qu’un PEE permettant aux salariés d’y placer leur prime.
Elle prévoit également un abondement pour encourager ceux qui choisissent d’épargner.

AVANT
– L’entreprise dispose essentiellement du salaire ou de la prime classique.
– Toute augmentation accroît durablement les charges fixes.
– Les salariés ne sont pas directement associés aux objectifs collectifs.
– Le dirigeant ne bénéficie lui-même d’aucun dispositif d’épargne salariale.
APRÈS
– Les salariés reçoivent une prime liée à la performance de l’entreprise.
– Ils peuvent la percevoir immédiatement ou la placer dans le PEE selon les règles applicables.
– L’abondement augmente l’effort d’épargne de ceux qui participent.
– Le dirigeant peut également profiter du plan lorsque les conditions sont réunies.
– L’effort financier de l’entreprise bénéficie d’un cadre fiscal et social plus favorable qu’une rémunération classique, dans les limites légales.
L’épargne salariale ne remplace pas une politique de rémunération. Elle lui apporte un levier complémentaire, collectif et maîtrisable.
Exemple pédagogique. Le résultat dépend de l’effectif, du dispositif retenu, des montants versés et de la situation de l’entreprise.
Comment nous vous accompagnons
Une mise en place claire, de la réflexion au suivi du dispositif
Les avantages de l’épargne salariale dépendent du respect de règles précises. Notre rôle est de simplifier chaque étape et de coordonner les différents intervenants.

Nous analysons votre situation
Nous étudions votre effectif, votre structure juridique, vos objectifs, votre politique de rémunération et le budget que vous pouvez consacrer au dispositif.

Nous construisons votre stratégie
Nous comparons l’intéressement, la participation, l’abondement, le PEE et le PER collectif afin de définir une organisation cohérente pour l’entreprise comme pour ses salariés.

Nous comparons les solutions
Nous vous accompagnons dans la mise en place. Nous vous guidons dans le choix du dispositif, la définition de ses modalités, la préparation des documents et l’articulation avec votre expert-comptable ou votre conseil social.

Nous accompagnons aussi vos salariés
Une fois le plan ouvert, nous leur expliquons son fonctionnement, les possibilités de versement, les horizons de placement et les choix d’investissement disponibles.
PEE, PER collectif, intéressement ou abondement ?
Identifiez les mécanismes les plus pertinents avant de choisir votre dispositif.